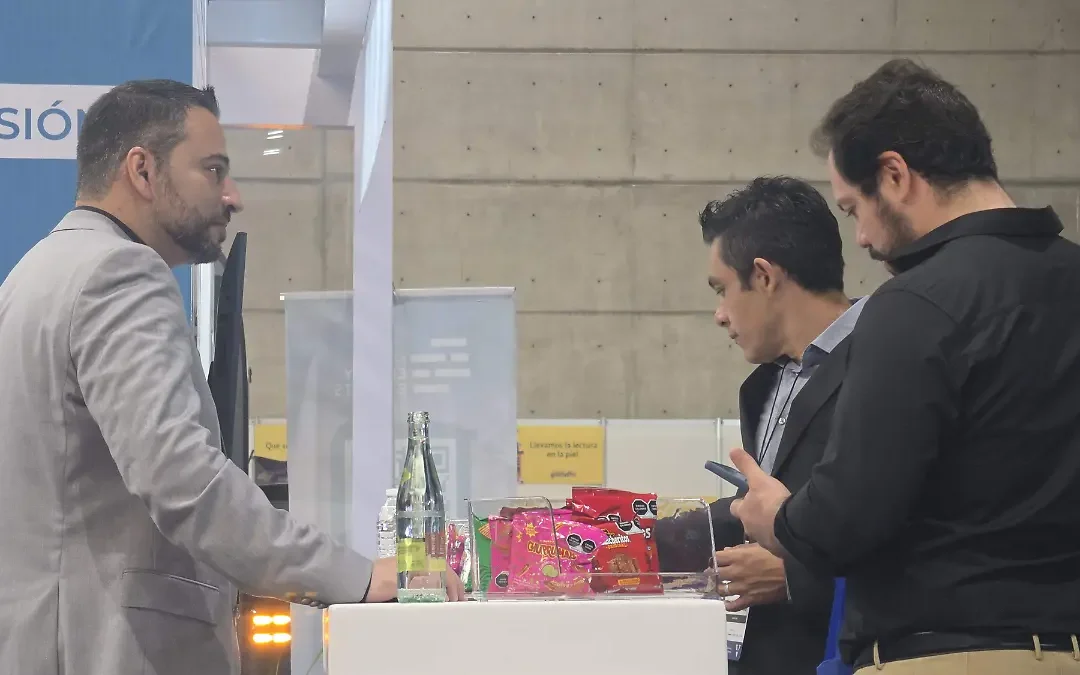
El financiamiento para empresas en Guanajuato se orienta a maquinaria, transporte e inmuebles, con opciones de arrendamiento y crédito.
León, Gto.- ¿Buscar financiamiento pero no saber exactamente qué producto necesita tu empresa? Esa es la paradoja que viven miles de micro, pequeños y medianos empresarios en Guanajuato.
Una plaza con potencial para el financiamiento
Sergio Armando Ríos Fonseca, gerente de leasing en Unifin Financiera, señaló que la empresa mantiene presencia en distintas ciudades del Bajío, entre ellas León e Irapuato, además de Querétaro, San Luis Potosí y Aguascalientes. Región que representa potencial debido al crecimiento de su corredor industrial, por lo que buscan atender a pequeñas, medianas y grandes empresas de acuerdo con sus necesidades.
“La parte Bajío tiene mucho potencial a nivel país, ya que tiene el mayor crecimiento y tratamos de impulsar a pequeñas y medianas y grandes empresas, dependiendo de su necesidad, en la adquisición de activo fijo productivo a base de arrendamiento”, dijo.
Comentó que las empresas pueden recurrir a distintos productos dependiendo del objetivo que tengan. Mientras un crédito simple puede utilizarse para atender necesidades de flujo, el arrendamiento está orientado a adquisiciones de largo plazo y a la renovación de equipo.
No siempre conocen las opciones
Uno de los principales hallazgos de Unifin es que los pequeños negocios sí identifican la necesidad de obtener financiamiento, pero desconocen las características y beneficios de los productos disponibles. Esta situación ocurre particularmente con el arrendamiento, debido a que se trata de un producto especializado que puede utilizarse para adquirir activos que posteriormente generen ingresos para la propia empresa.
“Sí lo necesitan, pero no lo conocen. Mucha gente busca financiamiento, pero no conoce el producto como tal, los beneficios que tiene el arrendamiento, la forma en que se adquiere y para qué se requiere”, expresó.
Como ejemplo, señaló que una empresa puede adquirir un camión mediante arrendamiento para ponerlo a trabajar y generar los recursos para cubrir el financiamiento. En el caso del arrendamiento puro, indicó que el esquema es 100% deducible de impuestos; por lo que agregó que las condiciones dependen del activo que se quiera adquirir, así como de los plazos y las necesidades particulares de cada empresa.
Sí lo necesitan, pero no lo conocenSergio Armando Ríos Fonseca / Gerente de leasing en Unifin Financiera
Además del desconocimiento sobre los productos financieros, otro de los obstáculos identificados para acceder a financiamiento es el historial en Buró de Crédito; ya que un historial crediticio negativo puede dificultar la adquisición de líneas de financiamiento, no solamente con una institución, sino dentro del sector financiero en general.
Por ello, consideró importante que las empresas reciban asesoría antes de contratar un producto, con el objetivo de determinar qué esquema puede ajustarse mejor a su capacidad financiera y evitar que un financiamiento termine afectando su operación.
Transporte y maquinaria concentran parte de la demanda
Entre los principales usos que las empresas están dando al financiamiento se encuentran la adquisición de equipo de transporte, logística y maquinaria; además las necesidades también pueden estar relacionadas con capital de trabajo, expansión y desarrollo de proyectos, aunque el equipo de transporte y la maquinaria son algunos de los activos que más han identificado entre sus clientes; por lo que destacó que antes de definir un financiamiento, es necesario conocer la situación particular de cada empresa, su actividad y lo que realmente necesita adquirir.
“Primero escuchamos cuál es su necesidad, cuál es el sector en el que se mueve para poder armar un paquete en el cual sea lo que él realmente necesita, no se descapitalice y no corra más allá de lo que sus números le dan”, dijo.
Demanda para comprar bodegas, oficinas y locales
Por su parte, Salvador Cabral, ejecutivo de PYME en ION Financiera, explicó que la institución ofrece créditos tanto para personas morales como para personas físicas con actividad empresarial, mediante esquemas que utilizan una garantía hipotecaria.
El porcentaje de financiamiento depende del destino que tendrá el crédito y, que entre sus clientes se encuentran principalmente constructores y empresas relacionadas con la manufactura.
“Tenemos muchos clientes que son constructores, empresas que son un poquito más de manufactura y demás. Lo que hacemos es darles esta liquidez mediante algún activo que tengan”, comentó.

Destacó que la presencia de la institución en Guanajuato responde a la cantidad de clientes que tienen en la zona. Uno de los productos que identifican con mayor oportunidad es el crédito PYME para adquisición de inmuebles; ya que empresas de León y municipios cercanos han mostrado interés en adquirir bodegas, oficinas y locales comerciales para convertir esos espacios en activos propios.
Para este tipo de operaciones, la institución puede financiar hasta el 50% del valor del inmueble, ya que el objetivo de algunos negocios es dejar de destinar recursos al pago de renta y comenzar a pagar por un inmueble que pueda convertirse en un activo fijo.
“Muchos clientes de aquí de León y las cercanías buscan la compra de algunas bodegas, oficinas, locales comerciales. Para ese producto les aforamos hasta el 50% del valor del inmueble”, dijo.
Buscan beneficios fiscales
Señaló que ha observado un mayor interés de las empresas por obtener financiamiento, por cuestiones relacionadas con la reducción de impuestos; porque la adquisición de un inmueble puede generar posibilidades de deducción, lo que se convierte en uno de los aspectos que algunas empresas consideran al momento de analizar la contratación de un crédito.
Indicó que las condiciones de los financiamientos, son relevantes para los clientes, tanto por las tasas como por la documentación solicitada para comprobar sus ingresos. Uno de los aspectos que diferencian a algunos productos financieros, es la posibilidad de atender a empresas cuyos ingresos provienen del efectivo. Existen negocios que reciben una parte importante de sus ingresos de esta manera y que enfrentan dificultades para comprobarlos ante algunas instituciones financieras.

“Hay muchas empresas que no aceptan clientes que reciben efectivo porque no pueden regular esa parte. Nosotros sí aceptamos clientes que reciben efectivo y eso para muchos es muy importante”, comentó.
Indicó que esta característica puede ser relevante para empresas de distintos sectores cuyos modelos de operación incluyen ingresos en efectivo y que buscan demostrar su capacidad para acceder a un financiamiento.
Abrir oportunidades de crecimiento
Para las pequeñas y medianas empresas, acceder a recursos también puede representar una posibilidad de ampliar sus operaciones, llegar a nuevos mercados y abrir segmentos dentro de la actividad en la que participan.
Consideró que acudir a espacios especializados para buscar opciones de financiamiento permite a los negocios conocer alternativas y establecer contacto con otros participantes de su sector.
“El hecho de venir hasta una feria a buscar algún financiamiento les abre puertas porque conocen más clientes y tienen más apertura dentro del negocio o el ramo donde están desarrollando”, manifestó.
Ambos representantes coincidieron en que conocer las necesidades específicas de cada empresa es un punto central antes de contratar un financiamiento, ya sea para adquirir maquinaria, equipo de transporte, inmuebles o atender otros proyectos de crecimiento.
Publicado originalmente por: https://oem.com.mx/elsoldeleon/local/de-pagar-renta-a-duenos-de-su-bodega-la-estrategia-que-usan-pymes-en-leon-para-adquirir-inmuebles-32428096
Comentarios recientes